
Décennale : le contrat qui compte n’est pas toujours celui que l’artisan vous montre
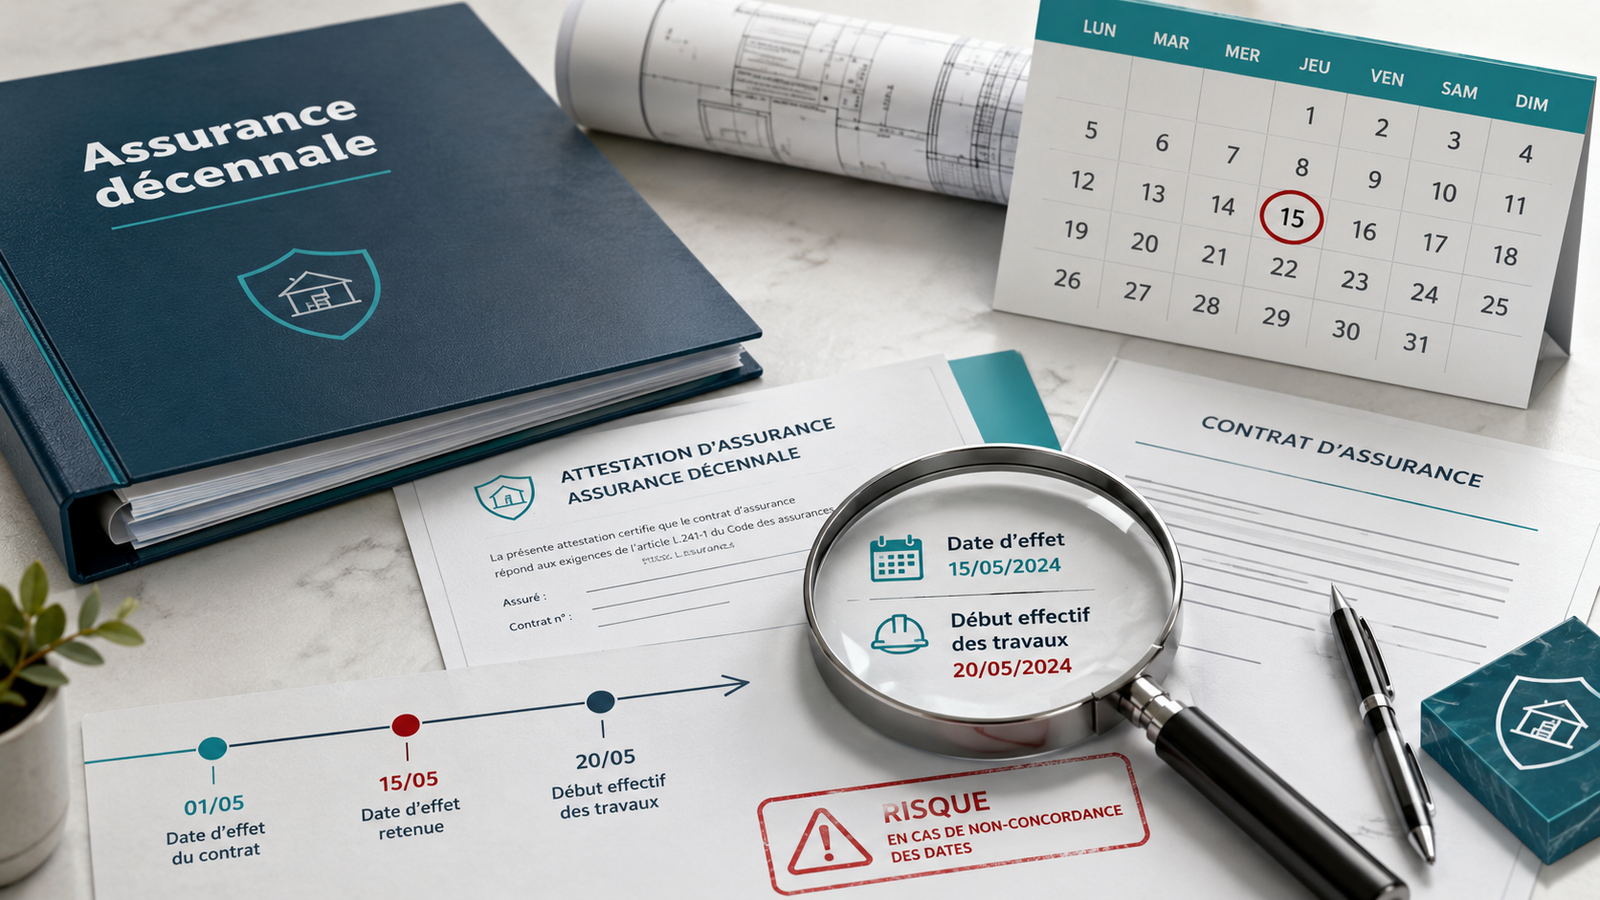
En 2026, la Cour de cassation rappelle que l’assurance applicable est celle en vigueur au commencement effectif des travaux. Une phrase technique, en apparence. Mais pour un courtier décennale, c’est une information qui peut changer toute la lecture d’un dossier.
En 2026, la Cour de cassation rappelle que l’assurance applicable est celle en vigueur au commencement effectif des travaux.
La phrase paraît technique.
Elle a pourtant de quoi faire lever un sourcil à beaucoup de courtiers.
Parce qu’elle veut dire une chose très simple : en assurance décennale, l’attestation que l’artisan montre aujourd’hui n’est pas toujours celle qui compte vraiment.
Le bon contrat n’est pas forcément le contrat actuel. Le bon contrat, c’est celui qui était en place au moment où les travaux confiés à l’entreprise ont réellement commencé.
Et là, le dossier peut devenir beaucoup plus intéressant.
Un artisan peut présenter une attestation parfaitement valable aujourd’hui. Le document est propre, la période de validité semble correcte, les activités sont listées, le client est rassuré, tout le monde respire.
Sauf qu’une question peut tout changer :
En décennale, le calendrier n’est pas un détail administratif. C’est parfois le personnage principal de l’histoire. Celui qu’on avait oublié au début, mais qui revient à la fin avec une pile de documents sous le bras et cette petite phrase désagréable :
“On va reprendre depuis le début.”
Le 19 février 2026, la Cour de cassation a rappelé que l’assurance de responsabilité obligatoire des constructeurs couvre les travaux ayant fait l’objet d’une ouverture de chantier pendant la période de validité du contrat d’assurance, et que cette ouverture de chantier s’entend comme le commencement effectif des travaux confiés à l’assuré. legifrance.gouv.fr
Dit autrement, la vraie question n’est pas seulement :
“Êtes-vous assuré aujourd’hui ?”
La vraie question est parfois :
Étiez-vous assuré le jour où les travaux ont réellement commencé ?
Et cette nuance peut changer toute la lecture d’un dossier décennale.
L’attestation actuelle peut être vraie… et insuffisante
C’est ce qui rend le sujet piégeux. Une attestation peut être parfaitement authentique, parfaitement valable aujourd’hui, parfaitement présentable à un client, et pourtant ne pas répondre au bon problème.
Parce que le contrat que l’artisan montre aujourd’hui n’est pas forcément celui qui couvre le chantier litigieux.
Un artisan peut avoir changé d’assureur. Il peut avoir créé une nouvelle société. Il peut avoir ajouté une activité par avenant. Il peut avoir repris une activité après une interruption. Il peut avoir souscrit une assurance correcte, mais après le début effectif d’un chantier. À l’écran, tout paraît propre. Dans le temps, tout devient plus délicat.
La Cour de cassation ne dit pas quelque chose de totalement nouveau sorti d’un chapeau juridique en 2026. Elle rappelle une ligne déjà ancienne : la notion d’ouverture de chantier, pour l’assurance de responsabilité décennale obligatoire, s’entend comme le commencement effectif des travaux confiés à l’assuré. Ce principe figurait déjà dans une décision publiée du 16 novembre 2011. legifrance.gouv.fr
Mais le rappel de 2026 est intéressant pour les courtiers parce qu’il tombe dans un contexte où les dossiers construction sont regardés avec plus d’attention, où les parcours d’entreprises sont parfois moins linéaires, et où beaucoup d’artisans présentent une attestation sans toujours savoir si elle correspond exactement au chantier dont on parle.
Et c’est là que le courtier a un rôle à jouer.
Pas pour faire peur. Pas pour donner un cours de procédure civile entre deux devis de peinture. Mais pour éviter qu’une vérification reste en surface.
La date qui compte n’est pas toujours celle qu’on croit
Dans la tête de beaucoup de clients, la chronologie d’un chantier est assez simple. Il y a un devis. Puis un acompte. Puis une date administrative. Puis les travaux. Puis une facture. Puis, si tout se passe bien, plus personne ne parle jamais d’assurance. C’est la version optimiste, celle où les murs restent secs, les carrelages restent collés et les conversations WhatsApp ne finissent pas par des photos de fissures.
Mais en décennale, chaque date peut raconter une histoire différente.
La date du devis n’est pas forcément la date de commencement effectif des travaux.
La date de l’acompte n’est pas toujours suffisante pour prouver que l’entreprise a réellement commencé son intervention.
La date de facture n’indique pas nécessairement quand les travaux ont débuté.
La date d’attestation actuelle ne prouve pas automatiquement que le chantier était couvert au bon moment.
La déclaration réglementaire d’ouverture de chantier peut exister, mais la jurisprudence insiste sur le commencement effectif des travaux confiés à l’assuré. legifrance.gouv.fr
Ce n’est pas une subtilité réservée aux avocats. C’est une question très concrète pour un courtier qui veut comprendre si le dossier est cohérent.
Parce qu’un chantier, ce n’est pas seulement un lieu. C’est une chronologie.
Et une chronologie mal comprise peut rendre un dossier beaucoup plus fragile qu’il n’en avait l’air.
Le piège classique : “il est assuré maintenant”
C’est probablement l’une des phrases les plus rassurantes… et les plus dangereuses.
“Il est assuré maintenant.”
Très bien. Mais pour quel chantier ? Pour quelle activité ? Pour quelle période ? Pour quelle société ? Pour quels travaux exactement ?
Prenons un exemple simple.
Un artisan commence un chantier en mars. Il souscrit ou modifie son assurance en avril. Le client demande une attestation en mai. L’attestation est valable. Elle existe. Elle est propre. Elle est rassurante.
Mais si les travaux confiés à l’assuré ont commencé avant la prise d’effet du contrat ou avant l’ajout de l’activité concernée, la question de garantie peut devenir beaucoup plus compliquée. Ce type de raisonnement apparaît aussi dans des décisions plus anciennes, notamment lorsqu’un avenant ajoutait une activité après une date de chantier ou après une date de référence contractuelle. courdecassation.fr
C’est là que le courtier doit éviter une lecture trop rapide. L’attestation n’est pas un talisman. Ce n’est pas parce qu’on l’agite au-dessus du dossier que tous les problèmes disparaissent.
Une attestation est un document utile. Mais elle doit être reliée au chantier, à l’activité, à la période et à l’entreprise exacte qui est intervenue.
Sinon, elle rassure plus qu’elle ne prouve.
Et en assurance construction, la différence entre rassurer et prouver peut coûter cher.
Le commencement effectif des travaux : une notion très terrain
L’expression “commencement effectif des travaux” a quelque chose de presque brutalement concret. Elle oblige à sortir du papier pour revenir au chantier.
Quand est-ce que l’entreprise a réellement commencé ce qui lui avait été confié ? À quel moment a-t-elle posé le premier acte d’exécution ? Est-ce qu’elle avait déjà commencé son lot ? Est-ce que l’activité concernée était bien assurée à ce moment-là ? Est-ce qu’il s’agit de la même entreprise juridique que celle figurant sur l’attestation ? Est-ce que les travaux litigieux relèvent bien des activités garanties à cette date ?
Ces questions ne sont pas faites pour compliquer artificiellement la vente. Elles servent à comprendre la réalité du dossier.
Un courtier qui travaille correctement ce sujet ne cherche pas seulement à récupérer une attestation. Il cherche à reconstituer la ligne du temps. Et dans certains dossiers, cette ligne du temps vaut presque autant que le contenu du contrat.
C’est moins séduisant qu’un comparatif de tarifs en trois colonnes. Mais c’est beaucoup plus utile.
Quand l’entreprise change, le dossier change aussi
Le rappel de 2026 est aussi intéressant parce qu’il fait ressortir un autre point sensible : l’identité exacte de l’assuré.
Dans l’affaire du 19 février 2026, la Cour relève notamment que la société assurée n’avait été constituée qu’après la date de commencement des travaux, ce qui participe au rejet de la garantie de l’assureur concerné. legifrance.gouv.fr
Pour un courtier, c’est un signal très clair.
Quand un artisan change de structure, passe d’une entreprise individuelle à une société, crée une nouvelle entité, reprend une activité sous un autre nom ou fait évoluer son organisation, il ne suffit pas de regarder “l’artisan” comme une personne connue du client. Il faut regarder l’assuré juridique.
Le client, lui, dira souvent :
“C’est le même artisan.”
Humainement, il a raison.
Mais l’assurance ne raisonne pas seulement en personnes. Elle raisonne en contrats, en entités, en périodes, en activités et en responsabilités.
C’est froid, mais c’est précisément pour cela qu’il faut le vérifier avant d’avoir un sinistre sur les bras.
Parce que le jour où le dossier se complique, personne ne dira : “Il avait l’air sérieux.” On demandera : “Qui était assuré ? À quelle date ? Pour quels travaux ?”
L’ambiance devient tout de suite moins conviviale.
Ce que le courtier doit apprendre à vérifier
Ce sujet montre bien pourquoi le bilan décennale ne peut pas se limiter à une collecte de documents.
Récupérer une attestation, c’est une étape.
Lire le dossier, c’est autre chose.
Le courtier doit notamment vérifier si l’attestation correspond à la bonne entreprise, à la bonne période, aux bonnes activités et au chantier concerné. Il doit aussi comprendre la chronologie : date de signature du devis, date de versement de l’acompte, date de début effectif des travaux, date de prise d’effet du contrat, date d’éventuels avenants, date de changement d’assureur ou de structure.
Il ne s’agit pas de transformer chaque appel en expertise judiciaire miniature. Ce serait invivable, et personne ne signerait plus jamais un chantier. Mais il faut savoir détecter les situations qui méritent une vigilance particulière : travaux déjà commencés, changement récent d’assureur, activité ajoutée en cours d’année, nouvelle société, chantier ancien, sinistre déclaré longtemps après, documents contradictoires, devis imprécis, intervention en plusieurs phases.
Travaux déjà commencés, changement d’assureur, activité ajoutée par avenant, nouvelle société, ancien chantier, sinistre tardif, devis imprécis ou intervention en plusieurs phases.
Un courtier qui repère ces signaux gagne immédiatement en valeur.
Il ne vend plus seulement un contrat.
Il protège la cohérence du dossier.
Pourquoi cet angle est puissant en prospection
Ce sujet est aussi très utile commercialement, parce qu’il permet d’ouvrir une discussion différente avec l’artisan.
La plupart des professionnels du bâtiment ont déjà entendu mille fois :
“Vous voulez comparer votre décennale ?”
La phrase n’est pas fausse, mais elle place immédiatement la conversation sur le prix. Et quand la conversation commence par le prix, le courtier devient vite comparable à tous les autres.
Une approche plus intéressante serait :
“Quand vous présentez une attestation à un client, est-ce que vous vérifiez toujours qu’elle correspond bien à la date réelle de démarrage du chantier et aux travaux concernés ?”
“Si un sinistre survient sur un ancien chantier, êtes-vous certain que le bon contrat était en place au bon moment ?”
Ce ne sont pas des phrases de vendeur. Ce sont des phrases de diagnostic.
Elles montrent que le courtier ne vient pas seulement chercher une échéance. Il vient poser une question que le professionnel ne se pose pas toujours, mais qui peut devenir décisive.
Et c’est exactement là que le courtier reprend sa place : non pas comme distributeur d’attestations, mais comme lecteur du risque.
Le client final aussi peut mal comprendre
Le sujet ne concerne pas seulement l’artisan.
Le client final, maître d’ouvrage particulier ou professionnel, peut aussi se tromper. Il demande une attestation, la reçoit, voit une période actuelle, et pense être protégé. C’est compréhensible. Pour un non-spécialiste, une attestation d’assurance ressemble à une réponse définitive.
Mais en décennale, la réponse dépend souvent d’une question que le client ne pose pas :
Cette question est beaucoup moins agréable que “vous êtes bien assuré ?”, mais elle est beaucoup plus sérieuse.
C’est aussi une raison pour laquelle les courtiers qui travaillent avec des artisans ont intérêt à mieux former leurs clients professionnels. Un artisan qui comprend mieux ses attestations, ses dates et ses activités présente mieux son entreprise et évite des malentendus avec ses propres clients.
Et un artisan qui évite des malentendus, c’est toujours une bonne nouvelle. Même pour son sommeil.
Le bon réflexe : reconstituer le film, pas seulement regarder la photo
Une attestation actuelle, c’est une photo.
Elle montre un état à un moment donné.
Mais un dossier décennale, lui, est un film.
Il commence avec un devis, continue avec un démarrage effectif, évolue avec des travaux, parfois des avenants, parfois des changements d’organisation, puis se termine avec une réception, une facture, et éventuellement un sinistre plusieurs années plus tard.
Regarder seulement la photo peut être trompeur.
Il faut parfois revoir le film.
Qui est intervenu ? Quand ? Pour quels travaux ? Sous quel contrat ? Avec quelles activités déclarées ? Sous quelle structure juridique ? Avec quelle attestation disponible à ce moment-là ?
Ce n’est pas toujours nécessaire de le faire en profondeur pour chaque dossier simple. Mais dès qu’il y a une zone de doute, ce réflexe devient essentiel.
Et c’est exactement ce qui distingue un courtier qui collecte des pièces d’un courtier qui comprend le dossier.
Conclusion : en décennale, le calendrier peut décider du contrat
L’arrêt du 19 février 2026 rappelle une vérité que les courtiers doivent garder en tête : en assurance décennale, le contrat pertinent n’est pas toujours celui que l’artisan montre aujourd’hui. C’est celui qui était applicable lorsque les travaux confiés à l’assuré ont effectivement commencé. legifrance.gouv.fr
Cette nuance peut sembler technique, mais elle est très pratique.
Elle oblige à vérifier les dates, les activités, l’identité de l’assuré et la chronologie du chantier. Elle rappelle aussi qu’un dossier décennale solide ne repose pas seulement sur une attestation, mais sur une cohérence entre les documents, les travaux et le temps.
Pour les courtiers, c’est une opportunité.
Une opportunité de poser de meilleures questions. Une opportunité de sortir de la simple comparaison tarifaire. Une opportunité de montrer aux artisans que leur contrat ne se juge pas seulement au prix ou au nom de l’assureur, mais aussi à sa capacité à répondre au bon moment.
Parce qu’en décennale, une attestation peut rassurer.
Mais une chronologie bien vérifiée peut sauver un dossier.
Et entre les deux, il y a tout le métier du courtier.
Comment repérer les zones floues avant qu’elles ne fragilisent un dossier décennale ?
Construire un bon dossier décennale, ce n’est pas seulement demander une attestation et comparer une prime. C’est apprendre à poser les bonnes questions : dates de chantier, activités réellement exercées, changement d’assureur, sous-traitance, sinistralité, documents utiles, garanties réellement mobilisables.
La formation LeadShop aide les courtiers à mener un vrai bilan professionnel, à repérer les zones floues et à présenter des dossiers plus clairs, plus solides et plus défendables.
Découvrir la formation LeadShop